CFOneの累計2億円調達に学ぶ、資金調達のリアル
エクイティで調達するか、融資を組み合わせるか。創業期の資金調達で、多くの起業家が迷うポイントです。
年額10万円(税抜)のAI税務サービス「CFOne」を提供する株式会社CFOneは、2026年6月、プレシリーズAのタイミングで、Coreline VenturesおよびANOBAKAからエクイティ1.1億円を調達するとともに、みずほ銀行から6,000万円の融資を受けました。調達額の合計は1.7億円で、シードラウンドを含む累計調達額は、融資を含めて2億円に達しています。
設立は2023年8月。シードでの調達からわずか4ヶ月でプレシリーズAを実施した同社は、投資家とどのように出会い、何を評価され、なぜ融資も組み合わせたのでしょうか。
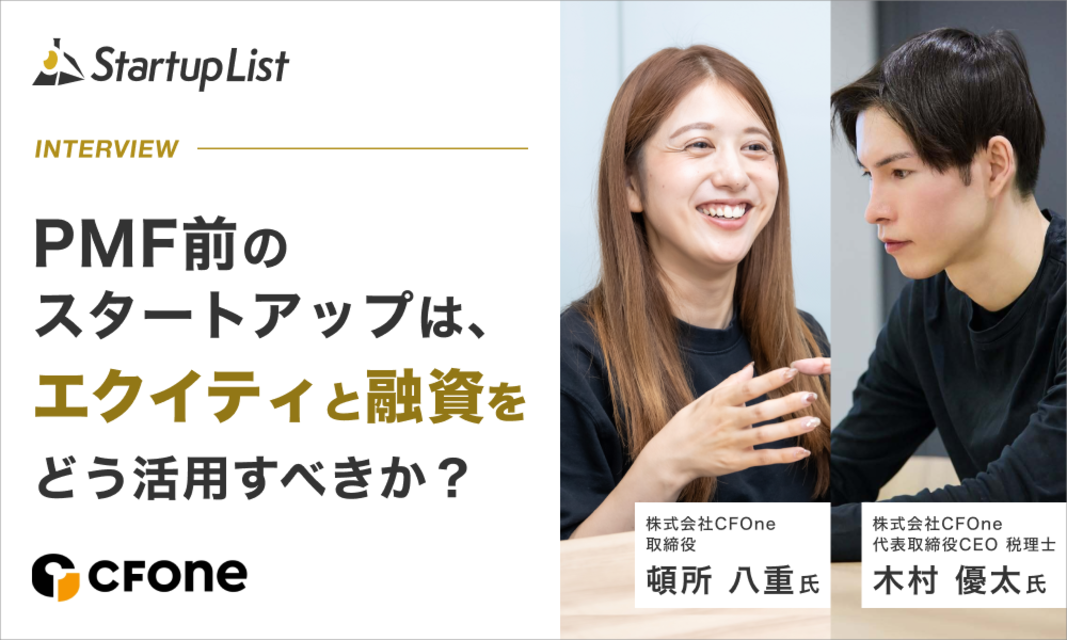
今回は、StartupListを運営するプロトスター株式会社 取締役の松尾が、株式会社CFOne代表取締役CEOで税理士の木村氏と取締役の頓所氏に、調達を決めた背景から、エクイティと融資の使い分け、調達前後の財務管理、これから資金調達を目指す起業家へのアドバイスまで聞きました。
- この事例のポイント
- 設立:2023年8月
- 事業フェーズ:プレシリーズA。PMF前で、顧客獲得チャネルを検証している段階
- 累計調達額:2億円(融資を含む)
- 内訳:シード3,000万円(ANOBAKA)、プレシリーズAのエクイティ1.1億円(Coreline Ventures、ANOBAKA)、融資6,000万円(みずほ銀行)
- 投資家との出会い:シード、プレシリーズAともに紹介
株式会社CFOne
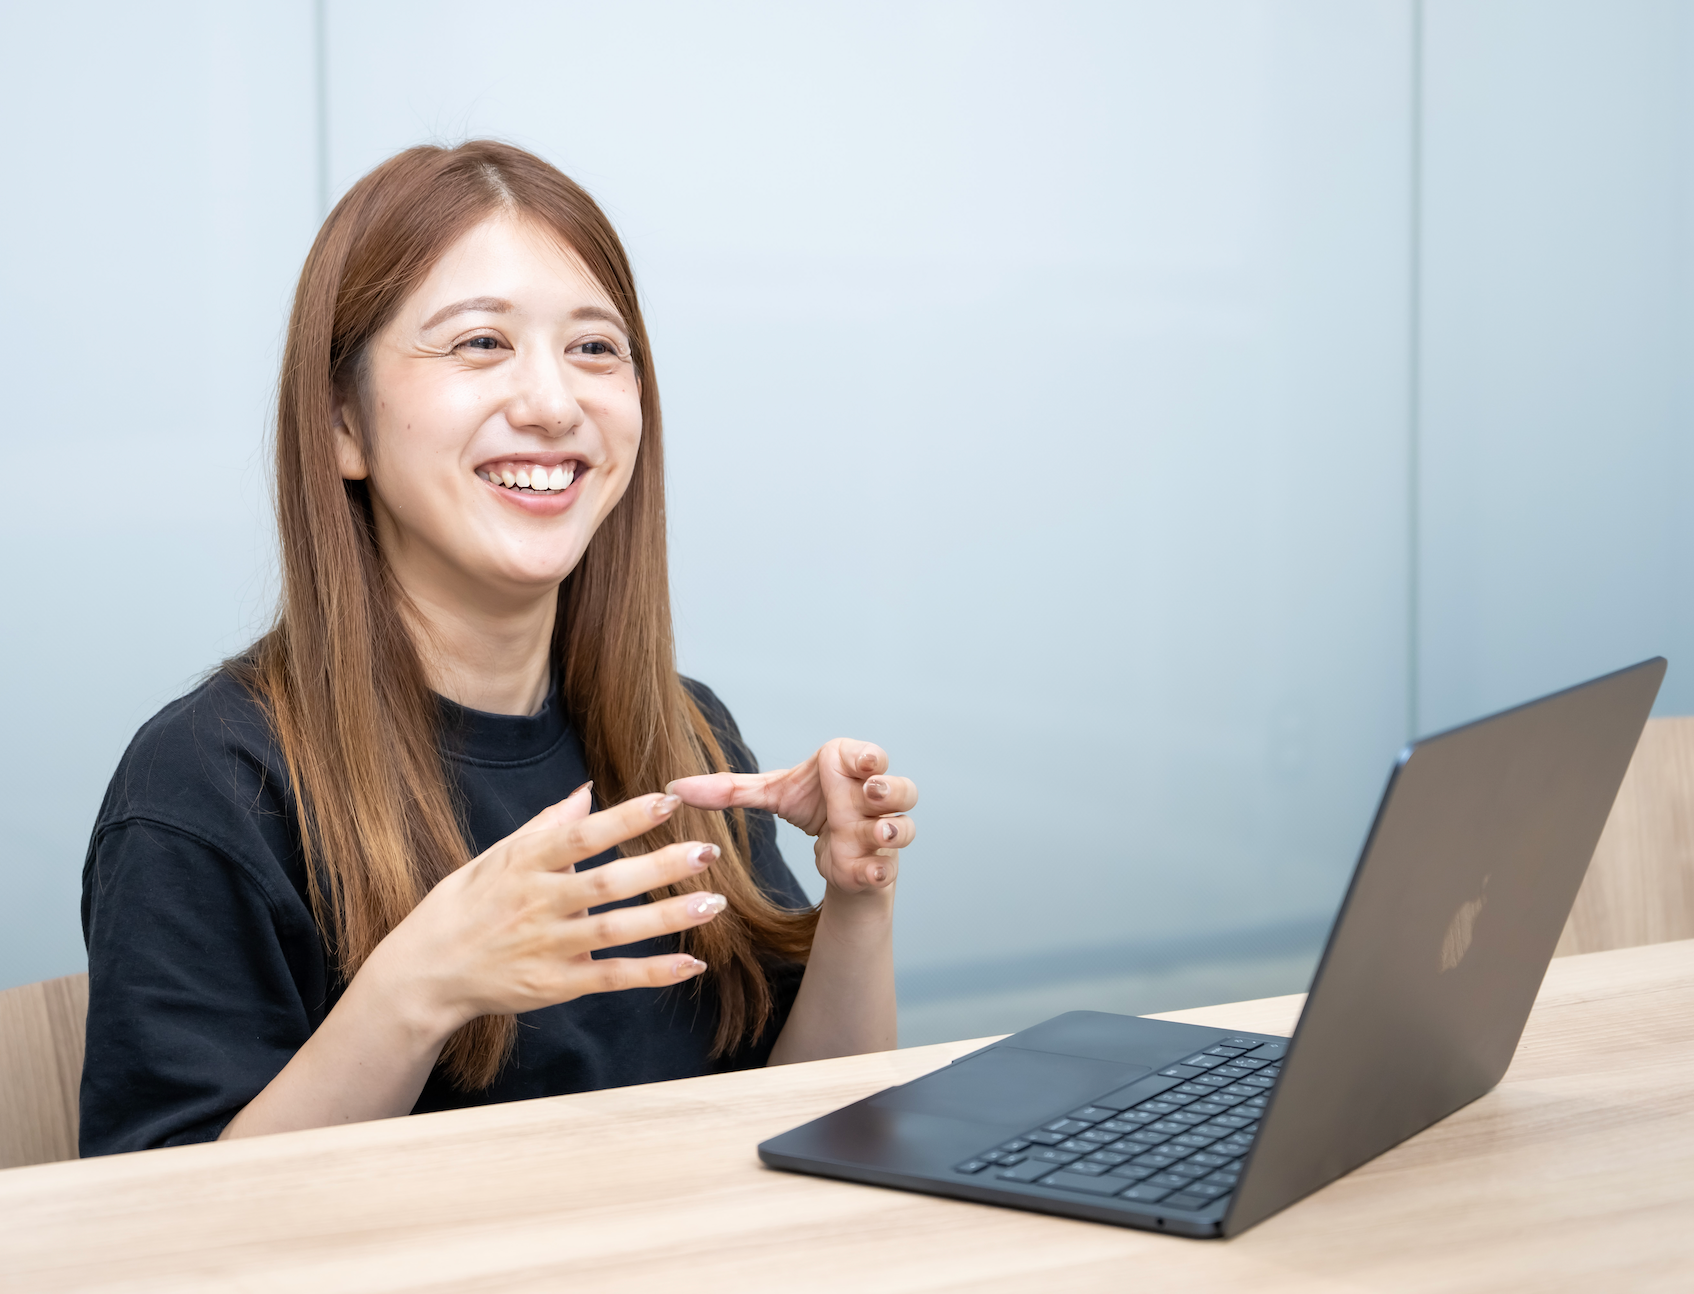
事業を「1→80」へ育てるフェーズを担い、2026年6月にはプレシリーズAで総額1.7億円を調達しました。「すべての人にCFOを」をミッションに、会計・税務が「気づいたら終わっている」体験を目指しています。
教員免許(国語)・宅建・FP2級を保有しています。
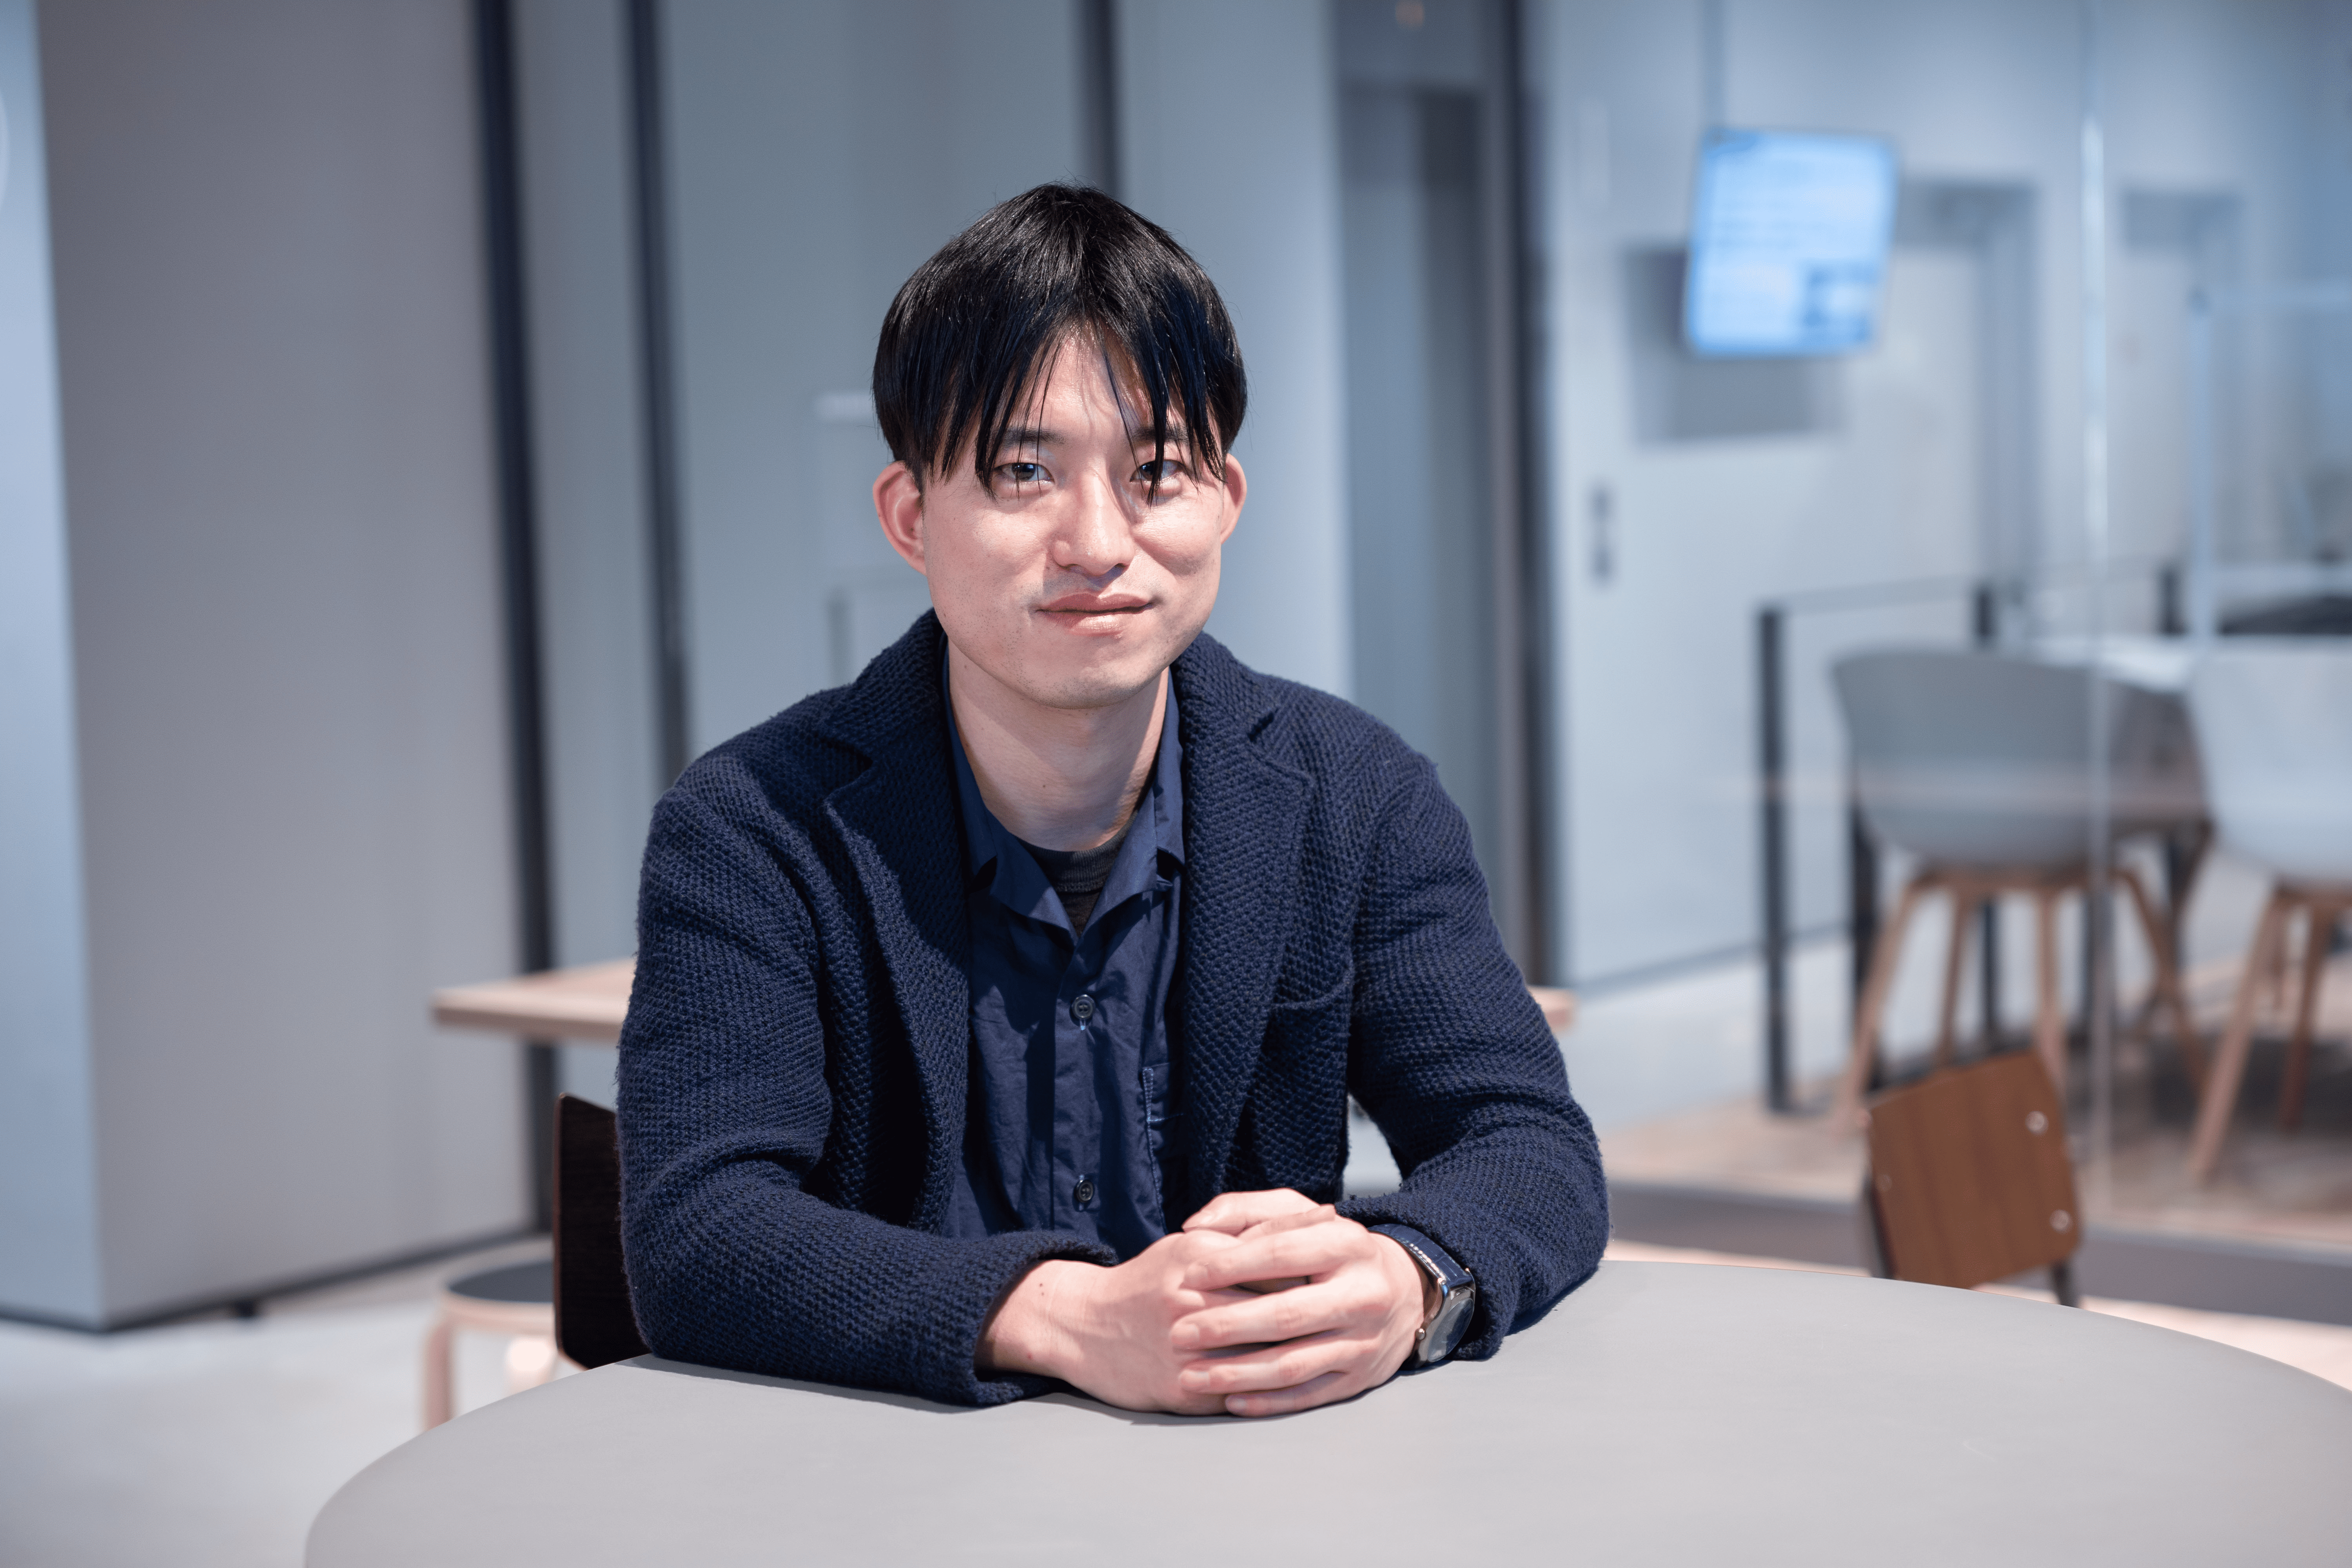
プロトスター株式会社
税務の情報の非対称性をなくしたい
――――――まず、事業内容と創業の背景を教えてください。
木村: 私たちは、AIと専門家を組み合わせた「AIネイティブな会計事務所」を運営しています。私自身のバックグラウンドが税理士であり、中長期的には税務を入り口として、スモールビジネスにおける「経営のOS」になることを目指しています。
創業の原点は、税理士として現場に立つ中で感じた違和感でした。税理士は本来、経営者に寄り添い、判断や対話で価値を出す仕事のはずですが、実際には入力や資料整理などの定型作業に多くの時間が使われてしまっています。
一方で、経営者から見ても、情報の非対称性が高く、税理士とのコミュニケーションが難しいという課題があります。結果的に価格も高額になりがちで、設立間もない会社がお金のない中で税理士に頼むのは大変です。しかし、かといって自力で進めるのは、さらに大きな負担になります。
この状況を解消できるサービスを作りたいと考え、CFOneを立ち上げました。
シード:紹介から、初回面談で出資が決まるまで
―――――― 1回目の調達について教えてください。
木村: ANOBAKAから3,000万円を調達しました。当時は会計事務所全体を開発するような構想だったため、主にエンジニアの採用や開発費に活用しました。
―――――― 投資家とはどのように出会ったのでしょうか。
木村: 創業初期から知り合いだったスタートアップの代表から、とあるVCを紹介していただいたのが始まりです。ただ、当時はまだプロダクトが何もできていなかったため、「今ではない」という判断になり、代わりにANOBAKAを紹介していただきました。
頓所: ANOBAKAとは初回の面談でお話しして、「じゃあ出資します」となりました。約1週間後に投資委員会があり、正式に決定しました。
木村: 最初の1ヶ月は、そもそもVC調達するかどうかを検討していたので、さまざまな方に話を聞きに行きました。2ヶ月目から本格的に動き始め、調達が決まったという流れです。比較的スムーズに進みました。
投資家との接点をつくるには?
CFOneの資金調達は、創業初期からの知人による紹介がきっかけでした。
一方で、最初から投資家との接点を持っている起業家ばかりではありません。自社の事業フェーズや領域に合う投資家と、早い段階から接点を持っておくことが、資金調達の選択肢を広げます。
StartupListは、エクイティによる資金調達を目指すスタートアップと、VC・CVC・事業会社などの投資家をつなぐ審査制のマッチングサービスです。会社情報を登録することで、自社の事業内容や調達ニーズに関心を持った投資家からコンタクトを受ける機会をつくれます。
▶基本登録・マッチング手数料は無料です。
最初からエクイティを選んだ理由
―――――― 創業期は、エクイティを入れずに進める選択肢もあったと思います。なぜ1回目からエクイティで調達したのでしょうか。
木村: AIネイティブな会計事務所を根本から作ること自体が、非常に難しいと考えていたからです。既存の業務フローに後からAIをツールとして足すだけでは限界があり、AIが出てきたこの時代にゼロから設計しなければ、理想の形は実現できません。
システムを作るためだけであれば借り入れでもよかったのですが、当時の私たちの事業状況では、融資だけで調達できる金額は1,000万円前後と見ていました。会計事務所としてオペレーションを回すスタッフの人件費や、エンジニアの採用費を考えると、さらに資金が必要でした。
また、シリアルアントレプレナーのように最短で効率よく開発できるわけではなく、当然失敗もするため、資金的な余裕は絶対に必要でした。
自己資金や稼いだキャッシュを再投資する方法もありますが、私たちのサービスは単価が安いため、そのやり方では軌道に乗るまで2、3年かかってしまいます。
「時間を買う」という意味合いもありましたし、必要な資金規模を考えても、エクイティがなければ私たちの事業は実現できないと考えていました。
プレシリーズA:シードから約4ヶ月で、次の調達へ
――――――2回目の調達は、どのような経緯で決まったのでしょうか。
木村: ANOBAKAの方からの紹介で、Coreline Venturesと出会いました。シードの調達から、わずか4ヶ月ほどでプレシリーズAを実施しています。
――――――プレシリーズAの調達直前は、どのような事業フェーズでしたか。
木村: PMFの少し手前で、GTM(Go to Market)の検証をしている段階でした。
具体的には、ユーザーのどこにサービスが刺さるのか、設立間もない会社がどのチャネルにいるのかを検証していました。提携する会計事務所での実証を終え、50社以上への提供実績があり、特定の紹介チャネルでは受注率90%を達成するなど、顧客ニーズは確認できていました。
一方で、紹介経由で確認できた需要を、紹介に依存せず、再現性のある顧客獲得チャネルでも実現できる状態にすることが、次の課題でした。
当時は「プロダクトはできる前提」で、どうやって顧客を獲得していくかを検証するフェーズに入っていました。少し早いタイミングではありましたが、
調達によって採用や事業開発に必要な資金を確保でき、事業を前に進めることができました。結果的に、あのタイミングで動いてよかったと感じています。
――――――Coreline Venturesを選んだ決め手は何でしたか。
木村: 一つは、Sansanやfreeeなどに投資してきた実績です。投資家として確かな目を持つVCなので、安心して出資を受け入れることができましたし、さまざまな事例をもとに初期戦略について伺えることにも期待していました。
評価されたのは、市場・メンバー・実行力
―――――― 投資家から評価されたのは、どのような点でしょうか。
木村: 大きく3つあると考えています。
一つ目は「市場と時代の潮流」です。フリーランスや新設法人が増加し、誰にとっても税務は必須である中で、困っている人が多いこと。そして、AIが士業の業務を抜本的に変えていく流れがある点です。
二つ目は「ファウンダー・マーケット・フィット」です。税理士として現場を経験してきたからこそ、顧客の解像度や、オペレーション・仕組みの設計に対する解像度が高いと評価されました。
三つ目は「実行力」です。特定のチャネルで受注率90%を達成するなど、構想だけでなく、現場で検証を重ねてきた点も評価につながりました。
頓所: 私も、一番は「市場」と「メンバー」だったと感じています。
苦労したのは、DDとピッチ資料
―――――― 調達の過程で苦労したことを教えてください。
木村: プレシリーズAでは、Coreline VenturesのDD(デューデリジェンス)が非常に丁寧で、精査されました。
その間に顧客インタビューが数十件ほど行われ、パートナー企業にも、この市場の魅力や実需についてヒアリングが実施されました。さらに、前職の同僚へのリファレンスチェックや、私たち自身にも複数回のミーティングが設定されました。
内容面で難しかったのは、「将来の大きな構想」と「現時点の実績・開発状況」を分けて説明することでした。
将来的には資金繰りまで支えるCFO機能を目指していますが、足元はAI記帳を中心に開発しています。
完成後の姿だけを話すと実態より先に見え、現在地だけを話すと市場の広がりが伝わりません。そのため、この2つを明確に分けて説明するよう工夫しました。
頓所: 私は、ゼロイチの段階だったシードのほうが大変だったと感じています。一番最初のピッチ資料から通算して10回ほど修正を重ね、1日中ピッチ資料だけを作っている日もありました。
特に難しかったのは、市場へのインパクトの見せ方です。「年額10万円」という価格が成り立つ根拠を説明する際、「税務サービスの需要は増えている一方で、税理士は減っている」と話すと、安価なサービスを提供することが、その市場環境に逆行しているように聞こえてしまいます。
そこで、会計事務所では税理士資格を持たないスタッフが担っている業務も非常に多く、そうした定型業務にはAIで効率化できる余地があると説明しました。
もう一つは「分かりやすさ」です。スライドは「白か黒か」くらい明確でなければ伝わりません。
「代表にこういう経歴があるからできる」というだけでは説得力がなく、数字で証明できるほどのインパクトと分かりやすさが必要です。
ピッチ経験が豊富な知人にスライドを見てもらい、「ChatGPTと何が違うのか?」といった投資家から想定される質問への回答まで、一緒に練り上げました。
木村: ピッチ資料を変えてからは、投資家の方から「え、そうなの?」という反応を得られるようになりました。
自分たちにとっては当たり前の常識を、何も知らない人に伝えることの難しさを痛感しました。
調達資金で証明したいこと
――――――調達した資金の使い道と、今後のマイルストーンを教えてください。
木村: 主な用途は、プロダクト開発、マーケティング、人材採用の三つです。
調達後の重要なマイルストーンは、プロダクト・顧客獲得・継続利用の三面でPMFを証明することです。社内では、1人あたりの担当件数、CAC(顧客獲得コスト)、更新率を主要KPIとして捉えています。
頓所: 私たちの事業は、システムをどんどん開発すればいい、顧客をどんどん獲得すればいい、というものではありません。
実際の現場をしっかり回り、受注したお客様をきちんと引き受け、継続していただくことが非常に大切になります。
会計事務所には、人力で進める業務が多くあります。私たちはAIをスタッフとして育てている段階なので、人がやったほうが早い業務にもAIを組み込みながら進めなければなりません。
開発によってかえって現場の効率が落ちていないかも含め、計画と現場の実態が大きくずれていかないかを常に見ながら進めています。
融資を組み合わせた理由と使い分け
――――――エクイティだけでなく、みずほ銀行からの融資も組み合わせたのはなぜでしょうか。
木村: 純粋に、資金はあったに越したことはないからです。「エクイティで調達したタイミングが融資を引きやすい」と聞いたため、そのタイミングで借り入れを行いました。
結果的に、お金は予想外に出ていくものなので、組み合わせてよかったと思っています。
エクイティと融資は、どちらが優れているかではなく、資金の性質に応じて組み合わせるものだと考えています。
エクイティは、不確実性が高く、成果が出るまでに時間がかかる成長投資、たとえばプロダクト開発や新しい顧客獲得モデルの構築などに充てます。
一方、融資は、一定の見通しが立つ運転資金やマーケティング投資など、返済計画を立てやすい資金需要に充てます。
――――――調達額の内訳と、金額の決め方を教えてください。
木村: プレシリーズAで調達した1.7億円の内訳は、エクイティが1.1億円、デット、つまり融資が6,000万円です。
これにシードラウンドの3,000万円を加えた累計調達額は、融資を含めて2億円となります。
調達額は、調達後に実現したい事業計画と、そのために必要な資金をもとに検討しました。エクイティでは株式の希薄化、融資では返済負担を考慮し、両者のバランスを踏まえて今回の調達額を決定しています。
投資家には期待を、銀行には信頼を
―――――― 投資家と金融機関とで、説明の仕方は変えましたか。
頓所: 試算表や決算書など、ベースとなる説明資料は変えていませんが、「話す内容」は変えています。銀行と投資家では、期待しているものが違うからです。
木村: このフェーズの事業計画は、正直に言って必ずずれます。PMF前は、顧客獲得チャネルや顧客単価、継続率など、実際に市場で検証してみなければ分からない要素が多いからです。
そのため、計画どおりに進むことを前提にするのではなく、どの仮説を検証し、どのマイルストーンまで到達するために資金を使うのかを明確にすることが重要だと考えています。投資家には「売上をどう伸ばしていきたいのか」「そのために何を検証していくのか」という、目標を高めに設定して逆算するトップダウンの計画を説明します。
一方、金融機関には、「現在の資金でマーケティング費用をいくら使えば、どのくらいのリードが取れるのか」を因数分解し、「これなら妥当だ」と思っていただけるような、堅実なボトムアップの計画を説明します。
頓所: 投資家には「期待」を、銀行には「信頼」を提供することが重要だと考えています。
銀行とは直接会うことを大切にし、ミーティングを希望されれば、こまめに応じています。信頼を一度失うと、どれだけ実績があっても、一生貸してもらえなくなる可能性があります。
求められた書類は毎月きちんと提出するなど、基本的な対応を徹底しています。書類面だけでなく、日々のコミュニケーションにも気を配り、「ずさんな会社だ」という印象を持たれないようにしています。
専門家には任せる。ただし丸投げはしない
―――――― 資金調達に向けて、どのような管理体制を整えていましたか。
頓所: バックオフィス業務は専門家に任せるようになりました。過去に自分で登記を出して間違え、手戻りが発生した経験があるからです。
資金調達をするまでは気にしなくてもよかったことを、今後は正確に処理しなければならないと実感しました。
一方で、「丸投げしすぎないこと」には気をつけています。すべてを丸投げしてしまうと、会社に対する責任を放棄することになると思うからです。
最低でも6割程度は自分たちで内容を理解しておかないと、知らない間に会社が意図しない方向へ進んでしまいます。
木村: 開発業務でも同じことが言えます。エンジニアに丸投げしすぎると、その担当者がいなくなった瞬間に、「AWSの設定はどうなっているか」「IDはどこにあるか」が分からなくなります。
次の人に引き継ぐ際にも、何を伝えればいいのか分からなくなってしまいます。
数字や契約書の管理も同様で、「基本はアウトソースしつつ、適切な依頼ができる状態を保つ」というバランスが重要です。
これから調達に臨む起業家へ
―――――― これから資金調達に臨む起業家へ、アドバイスをお願いします。
木村: エクイティで調達すると、プレッシャーは確実に増えます。スポーツ選手でいえば、アマチュアからプロ契約を結ぶようなものです。
プロになれば、成績が出ないときに焦るのは当然ですし、そういう環境に身を置くことになります。
それでも、「会社を大きくしたい」「社会にこういう影響を与えたい」という視座の高さがあるなら、エクイティでの調達をおすすめします。
「エクイティは返さなくていいお金だ」というマインドだと十中八九失敗しますし、それならスモールビジネスで進めたほうが、誰も不幸になりません。
退路を断ち、覚悟を決めるという意味では、エクイティのほうが経営者として成長できると思います。
また、融資については、「借りられるのに受けないという選択をするのは、経営において非常にもったいない」と個人的には思っています。
借り入れによって成長投資を前倒しでき、利息を支払い、元本を返済できるだけの利益やキャッシュを生み出せる見通しがあるのであれば、利息を単なるコストとして捉えて借りないのは、非常にもったいない。場合によっては、経営判断としてナンセンスだと思います。
もちろん、借りた資金をすべて使い切るのではなく、想定外の支出や計画の遅れに備えて、一定のキャッシュを手元に残しておくことは重要です。そのうえで、返済可能性と手元資金のバランスを見極め、借りられるタイミングに借りておくことが、経営者として非常に重要だと考えています。
頓所: 「何のために資金調達をするのか」は、調達の前も後も意識したほうがいいと思います。
自分が儲かるだけなら、スモールビジネスで十分です。しかし、必要とされるサービスを世の中に広く届けるためには、お金が必要になります。
事業の規模が大きくなるほど、伴う責任やストレスも大きくなります。そのプレッシャーに対する許容度が、自分にどれくらいあるのかをあらかじめ考えておくことが大切です。
木村は、そうしたプレッシャーへの許容度が高く、リスクを引き受けてでも事業を広げたいという意志があるからこそ、今回のような調達を決断したのだと感じています。
CFOneを使ってほしい会社
―――――― 最後に、CFOneはどのような会社に使ってほしいサービスでしょうか。
木村: 設立1〜4期目を中心とした、法人成りを検討している方や、まだ税理士をつけたことがない少人数法人・個人事業主の方々です。
現在は主にfreeeユーザーに対応していますが、ご自身で会計ソフトを使っているものの、「本当に正しくできているか不安」「日々の経理作業に時間を取られ、本業を圧迫している」という方にこそ使っていただきたいです。
専門家にすべてを丸投げするほどの費用はかけられない。かといって、自力だけで進めるのは不安やストレスが付きまとう。
そうした事業者に、AIと専門家を組み合わせた新しい税務の選択肢を提供しています。
CFOne自体は、資金調達を直接支援するサービスではありません。しかし、融資を受けるときもエクイティで調達するときも、正確な試算表があり、自社の数字を正しく把握できていることは大前提になります。
経営者が日々の記帳や税務管理の負担から解放され、本来の事業と意思決定に集中できる環境をつくること。それこそがCFOneの役割です。
エクイティ・融資を含めた資金調達を考えるなら
CFOneの事例のように、資金調達では、エクイティと融資を自社の事業フェーズや資金の使い道に応じて組み合わせることが大切です。
StartupListでは、会社情報を登録することで、VC・CVC・事業会社など、スタートアップへの投資を検討する投資家からコンタクトを受け取る機会をつくれます。
創業融資や保証協会付き融資など、融資を含めた資金調達のご相談にも対応しています。創業前や資金調達前の会社も登録できます。
▶ 自社に合った融資の可能性・金額・タイミングを無料で相談する
https://finance.startuplist.jp/
※融資の可否や金額、融資実行を保証するものではありません。事業内容や財務状況などを踏まえてご案内します。
公庫の融資制度は複数あり、対象者・限度額・返済期間が制度ごとに異なります。スタートアップが使える融資制度一覧で、自社が検討できる制度を確認できます。
編集後記
今回のインタビューから、創業期・シード期の起業家が学べるポイントは次のとおりです。
-
●PMF前でも、検証したい仮説と資金使途を明確にすれば、調達を検討できる
●エクイティと融資は、事業フェーズや資金の性質に応じて使い分ける
●投資家には成長性を、金融機関には返済可能性と信頼を伝える
●調達後も、資金繰りやKPIを管理し、計画と実績を確認し続ける
CFOne自身も、創業後の事業検証やエクイティ・融資による資金調達を経験してきたスタートアップです。
AIによる記帳・資料整理と税理士による確認を組み合わせ、経営者が自社の数字を把握しながら、経理・税務の負担を軽減できる仕組みを提供しています。
「専門家にすべてを任せるほどではないが、完全に自力で進めるのは不安」という創業期の事業者にとって、CFOneは新たな選択肢になり得ます。
同じ創業期の起業家としての経験を持つCFOneだからこそ、本記事の読者にとっても身近な存在となるかもしれません。
※サービス内容や対応範囲は、会社の状況や契約内容によって異なる場合があります。詳細はCFOne社へご確認ください。
株式会社CFOne について
CFOne(シフォン)は、税理士が開発したAI税務サービスです。税理士に丸投げするのでも、すべて自力でやるのでもなく、自分で進める税務をAIと専門家が支えます。
役員報酬の決定や源泉所得税の納付など、やるべき手続きは時期に合わせてCFOneがお知らせします。
領収書や請求書をアップロードすれば、仕訳や資料整理、書類作成の下準備はAIが進めます。利用者は届いた内容を確認し、質問に答えて進めます。
AIが進めた内容は、最後にCFOne会計事務所が確認します。申告に必要な準備を専門家が確認しながら進められるため、完全に自力で行う場合と比べて、安心して税務に取り組める体制を整えています。
迷ったときは、チャットやオンライン面談(1日30分、回数制限なし)で相談できます。
料金は年額10万円(税抜)です。freeeの利用料は別途かかり、申告書の提出は利用者自身で行います。提出代行などは、オプションで追加できます。
※2026年10月時点の情報です。料金・サービス内容・提供条件などの最新情報は、CFOne社へご確認ください。
※税務相談、税理士による確認、税務業務は、CFOne会計事務所が行います。
CFOne公式サイト:
https://www.cfone.co.jp/